收購手機 lang=”zh_TW” prefix=”og: http://ogp.me/ns#”>
var djy_primary_category, djy_user_id, djy_cat_ids, djy_term_ids, djy_all_term_ids, djy_cat_names = ”, djy_domain, djy_ads_term_ids, lotame_cat_ids, djy_publish_date;
djy_primary_category = ‘420’;
djy_user_id = ‘230’;
djy_cat_ids = ‘989,1184623,391,401,392,1185205,1184669,420,1026’;
djy_term_ids = ‘3,1080307,6’;
djy_all_term_ids = ‘989,1184623,391,401,392,1185205,1184669,420,1026,3,1080307,6’;
djy_cat_names = ‘亞洲,台灣,各地分網,新聞,評論,評論,財經,財經消息,財經評論’;
djy_ads_term_ids = ‘989,1184623,391,401,392,1185205,1184669,420,1026,3,1080307,6’;
lotame_cat_ids = ‘989,392,420,1026’;
djy_publish_date = ‘20181012’;
(function(w,d,s,l,i){w[l]=w[l]||[];w[l].push({‘gtm.start’:new Date().getTime(),event:’gtm.js’});var f=d.getElementsByTagName(s)[0],j=d.createElement(s),dl=l!=’dataLayer’?’&l=’+l:”;
j.async=true;j.src=’//www.googletagmanager.com/gtm.js?id=’+i+dl;f.parentNode.insertBefore(j,f);})(window,document,’script’,’dataLayer’,’GTM-WHM2XS’);
var epochload = [];
var slots = new Array();
【財經話題】美股反映沒有「鮑威爾賣權」
金谷道
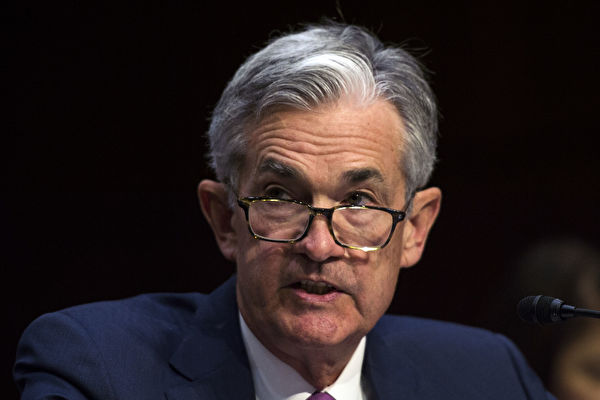
【大紀元2018年10月12日訊】道指兩天重挫1,400點,納斯達克指數自高峰起算跌幅逾10%落入修正領域,市場多將矛頭指向美聯儲過度升息的打壓,部分投資人則開始懷念耶倫主政時代的「耶倫賣權」(Yellen put,指每次股市大跌後,美聯儲都會出手相助,如同為股市提供了具有避險功能的賣出期權)。
川普以美國總統之姿三度抨擊美聯儲升息腳步過快,史上極其罕見,顯示二者對當前經濟走向的見解出現分歧,而股市近期的反映似乎站在川普這一邊。
這種分歧,主要反映學者與實務界對近年美國經濟解讀的差異。美聯儲官員以傳統智慧觀點,希望在景氣過熱之前未雨綢繆,將利率緩升到中性水平以上,除可控制通脹爆發外,還可在下次經濟衰退前儲備足夠的政策銀彈。
然而,儘管美國失業率降到近1969年以來少見的3.7%低水位,第二季GDP也達亮眼的增長4.2%,但環顧全球似乎只有美國一枝獨秀。這種美國獨強的情況與川普的新政極其相關,其推動的「美國優先」政策已透過企業減稅等政策讓企業營運和資金回流,讓原本已經快到景氣循環末端的景氣出現延長波。
這種政策延長景氣周期的做法卻要付出政府債台高築的代價,而美國指標性的十年債殖利率長時間維持低檔,正好讓美國政府可用廉價的資金成本槓桿一切新政。
今年第二、三季期間,該殖利率維持在2.8%-3.1%,上週突然竄高到七年最高的3.23%,出現這種公債利率的上升趨勢,首當其衝的雖是股市信心的潰堤,但更重要的是美國政府財政負擔的增加,造成未來施政上的掣肘,這也就是川普所擔心的「過度升息抵銷減稅利多」的原因了。
更何況,當今的經濟與1970年代的石油危機不同,油價的漲跌已非絕對主導物價的根本原因,而且通脹過去很長時間都沒有在全球普遍出現,顯示隨著先進國家的少子化和高齡化,全球的有效需求不足,加上美國頁岩油近十年的蓬勃發展,供給已沒當年那般緊俏,再配合時下諸多替代能源的搶市,美聯儲與其擔心通脹成為下一個令人頭疼的難題,不如思考如何刺激整體的有效需求,或防堵下次經濟危機的爆發,或許才是正道。
投資人為何喜歡耶倫?因為耶倫是貨真價值的鴿派,在2015年底她啟動了金融風暴後的首度升息,之後也進行了多次的升息,但市場卻沒有驚慌失措,因為她的措辭相當纖細,深怕過於激進的弦外之音驚嚇了市場,而股市往往因她的評論而展開跌深反彈,「耶倫賣權」從此出名。
川普提名鮑威爾時也認為他是鴿派,股市參與者先前也寄望「鮑威爾賣權」(Powell put)。但實際上,他近期的鷹派言論居多,所以才引發川普三度抨擊。此前一份研究顯示,鮑威爾談話後,標普500指數平均下跌0.4%以上,顯示投資人已不將他當作鴿派。
或許,鮑威爾可以仿效耶倫的做法,行動上可緩慢將聯邦利率由目前的2%-2.25%拉升到中性水位的3%或更多,但其言論似乎應該修飾,用弦外之音提振投資人信心。或許,他可以參考股市的回應進行修正,至少今年底先暫時不要升息,因為畢竟股市是經濟的櫥窗,若不慎將股市打入熊市引發負面連鎖效應,屆時救市的困難度將增加許多。
所謂「事不過三」,川普今年已三次抨擊美聯儲太執著於升息,他以後不需嚴批美聯儲,民眾也會相信其立場主張是鴿派的。所以,只要未來股市有任何的風吹草動,投資人是不會怪罪川普的,只會指責美聯儲的「食古不化」。光這一點上,川普的情商也是高人一等的。#
責任編輯:葉紫微
djy_ga_id = ‘UA-10465455-10’;
djy_domain = ‘epochtimes.com’;
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){
(i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o),
m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m)
})(window,document,’script’,’//www.google-analytics.com/analytics.js’,’ga’);
ga(‘create’, djy_ga_id, ‘auto’);
if ( typeof(djy_primary_category) != “undefined” && djy_primary_category !== null ) {
ga(‘set’, ‘dimension1’, djy_primary_category);
}
if ( typeof(djy_user_id) != “undefined” && djy_user_id !== null ) {
ga(‘set’, ‘dimension2’, djy_user_id);
}
if ( typeof(djy_cat_ids) != “undefined” && djy_cat_ids !== null ) {
ga(‘set’, ‘dimension3’, djy_cat_ids);
}
if ( typeof(djy_term_ids) != “undefined” && djy_term_ids !== null ) {
ga(‘set’, ‘dimension4’, djy_term_ids);
}
if ( typeof(djy_all_term_ids) != “undefined” && djy_all_term_ids !== null ) {
ga(‘set’, ‘dimension5’, djy_all_term_ids);
}
if ( typeof(djy_publish_date) != “undefined” && djy_publish_date !== null ) {
ga(‘set’, ‘dimension30’, djy_publish_date);
}
if ((‘ ‘ + document.body.className + ‘ ‘).indexOf(‘ ‘ + ‘single-template-living-article’ + ‘ ‘) > -1) {
ga(‘set’, ‘dimension6’, ‘1’);
}
ga(‘send’, ‘pageview’);
手機收購